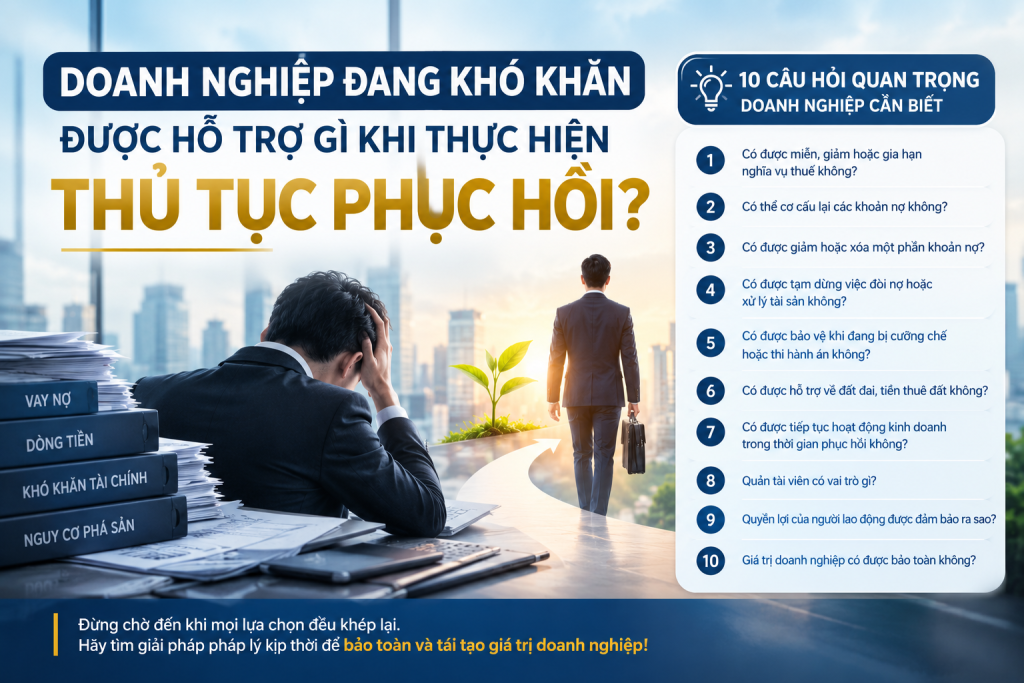
Doanh nghiệp đang gặp khó khăn về dòng tiền, nợ đến hạn hoặc có nguy cơ mất khả năng thanh toán có được pháp luật hỗ trợ để tiếp tục hoạt động hay không? Đây là câu hỏi đặc biệt quan trọng khi doanh nghiệp đứng trước nguy cơ bị chủ nợ yêu cầu thanh toán, xử lý tài sản hoặc phải tiến hành thủ tục phá sản.
Theo Luật Phục hồi, phá sản năm 2025, thủ tục phục hồi được xây dựng nhằm tạo cơ hội cho doanh nghiệp duy trì hoạt động, cơ cấu lại các khoản nợ, tổ chức lại hoạt động kinh doanh và từng bước khôi phục khả năng thanh toán. Trong quá trình này, doanh nghiệp có thể được áp dụng nhiều cơ chế pháp lý liên quan đến thuế, cơ cấu nợ, xử lý tài sản, thi hành án và tiếp tục hoạt động kinh doanh theo điều kiện luật định.
Tuy nhiên, cần lưu ý rằng mở thủ tục phục hồi không đồng nghĩa doanh nghiệp đương nhiên được miễn thuế, xóa nợ hoặc được Nhà nước cấp vốn để duy trì hoạt động. Quyền lợi và cơ chế hỗ trợ cụ thể phụ thuộc vào quy định của Luật Phục hồi, phá sản và các văn bản pháp luật có liên quan.
Vậy doanh nghiệp được hỗ trợ những gì, có được giảm nợ, tạm dừng xử lý tài sản và tiếp tục kinh doanh hay không? Dưới đây là 10 câu hỏi quan trọng doanh nghiệp cần biết khi thực hiện thủ tục phục hồi.
Câu hỏi 1: Doanh nghiệp phục hồi có được miễn, giảm hoặc gia hạn nghĩa vụ thuế không?
Trả lời: Doanh nghiệp có thể được hưởng các chính sách về thuế, phí, lệ phí nếu đáp ứng điều kiện theo pháp luật thuế và pháp luật có liên quan.
Giải thích: Theo Điều 4 Luật Phục hồi, phá sản 2025, Nhà nước có chính sách hỗ trợ về thuế, phí và lệ phí để doanh nghiệp tập trung nguồn lực tái cơ cấu. Đặc biệt, tại Khoản 3 Điều 30, doanh nghiệp được quyền đề nghị Tòa án cho phép khoanh tiền thuế nợ và tạm dừng đóng vào quỹ hưu trí, tử tuất trong thời hạn lên đến 12 tháng (theo sửa đổi tại Điều 86)
Câu hỏi 2: Doanh nghiệp có thể cơ cấu lại các khoản nợ trong quá trình phục hồi không?
Trả lời: Có.
Giải thích: Theo quy định của Điều 20, Điều 28, Điều 30 và Điều 33 Luật Phục hồi, phá sản 2025 và Điều 3 Nghị quyết 022026 – HĐTP-TANDTC, doanh nghiệp hoàn toàn có thể và được khuyến khích cơ cấu lại các khoản nợ trong quá trình thực hiện thủ tục phục hồi hoạt động kinh doanh. Đây được xem là một trong những giải pháp “sống còn” để doanh nghiệp thoát khỏi tình trạng nguy cơ mất khả năng thanh toán.
Câu 3: Mở thủ tục phục hồi có được giảm hoặc xóa một phần khoản nợ không?
Trả lời: Có.
Giải thích: Theo Điều 22 Luật Phục hồi, phá sản 2025 và hướng dẫn tại Điều 3 Nghị quyết 02/2026/NQ-HĐTP.Doanh nghiệp có quyền đàm phán với chủ nợ để giảm nợ, giảm lãi suất hoặc chuyển nợ thành vốn góp. Quản tài viên có trách nhiệm tiến hành hòa giải về khoản nợ và phương án phục hồi giữa các bên.
Câu 4: Khi thực hiện thủ tục phục hồi, doanh nghiệp có được tạm dừng việc đòi nợ hoặc xử lý tài sản không?
Trả lời: Có.
Giải thích: Theo Điều 27 và Điều 30 Luật Phục hồi, phá sản 2025 quy định thì các khoản nợ phát sinh trước khi thụ lý đơn sẽ được tạm dừng thanh toán và tạm dừng tính lãi cho đến khi phương án phục hồi được công nhận. Việc xử lý tài sản bảo đảm của các chủ nợ cũng bị tạm dừng trừ trường hợp Thẩm phán có quyết định khác.
Câu 5: Doanh nghiệp đang bị cưỡng chế hoặc thi hành án có được bảo vệ khi mở thủ tục phục hồi không?
Trả lời: Có.
Giải thích: Theo Điều 27 Luật Phục hồi, phá sản 2025 thì cơ quan thi hành án dân sự phải tạm đình chỉ việc thi hành án về tài sản (trừ các bản án về bồi thường tính mạng, sức khỏe hoặc lương người lao động) ngay khi nhận được thông báo thụ lý đơn.
Câu 6: Nhà nước có hỗ trợ doanh nghiệp về đất đai, tiền thuê đất trong quá trình phục hồi không?
Trả lời: Có.
Giải thích: Theo Điều 4 Luật Phục hồi, phá sản 2025, chính sách hỗ trợ bao gồm các biện pháp về đất đai như gia hạn thời hạn nộp tiền thuê đất hoặc hỗ trợ mặt bằng sản xuất để duy trì hoạt động liên tục.
Câu 7: Doanh nghiệp có được tiếp tục hoạt động kinh doanh trong thời gian thực hiện phương án phục hồi không?
Trả lời: Có, nhưng dưới sự giám sát.
Giải thích: Theo Điều 30 và Điều 31 Luật Phục hồi, phá sản 2025 khi tiến hành thực hiện phương án phục hồi, doanh nghiệp vẫn tiếp tục hoạt động kinh doanh nhưng phải chịu sự giám sát chặt chẽ của Tòa án, Quản tài viên, doanh nghiệp quản lý thanh lý tài sản và các chủ nợ. Tuy nhiên các hoạt động, giao dịch gây thất thoát tài sản, tẩu tán tài sản sẽ bị nghiêm cấm.
Câu 8: Quản tài viên có vai trò gì trong việc hỗ trợ doanh nghiệp phục hồi?
Trả lời: Là người giám sát, xác minh và hòa giải.
Giải thích: Điều 10 Luật Phục hồi, phá sản 2025 quy định Quản tài viên có vai trò xác minh tài sản, lập danh sách chủ nợ, giám sát hoạt động kinh doanh và chủ trì hòa giải về các khoản nợ cũng như phương án phục hồi.
Câu 9: Ai là người xây dựng và thực hiện phương án phục hồi doanh nghiệp?
Trả lời: Doanh nghiệp.
Giải thích: Theo Điều 28 và Điều 35 Luật Phục hồi, phá sản 2025, doanh nghiệp có nghĩa vụ hoàn thiện và nộp phương án phục hồi cho Tòa án sau khi thụ lý đơn. Sau khi được công nhận, doanh nghiệp trực tiếp thực hiện phương án dưới sự giám sát của các bên liên quan.
Câu 10: Điều kiện để doanh nghiệp được áp dụng thủ tục phục hồi là gì?
Trả lời: Doanh nghiệp có nguy cơ hoặc đã mất khả năng thanh toán.
Giải thích: Điều 5 và Điều 24 Luật Phục hồi, phá sản 2025, doanh nghiệp không thực hiện được nghĩa vụ thanh toán nợ đến hạn trong thời hạn 06 tháng hoặc có khoản nợ đến hạn nhưng chưa quá 06 tháng thì có quyền nộp hồ sơ yêu cầu Tòa án mở thủ tục phục hồi.